

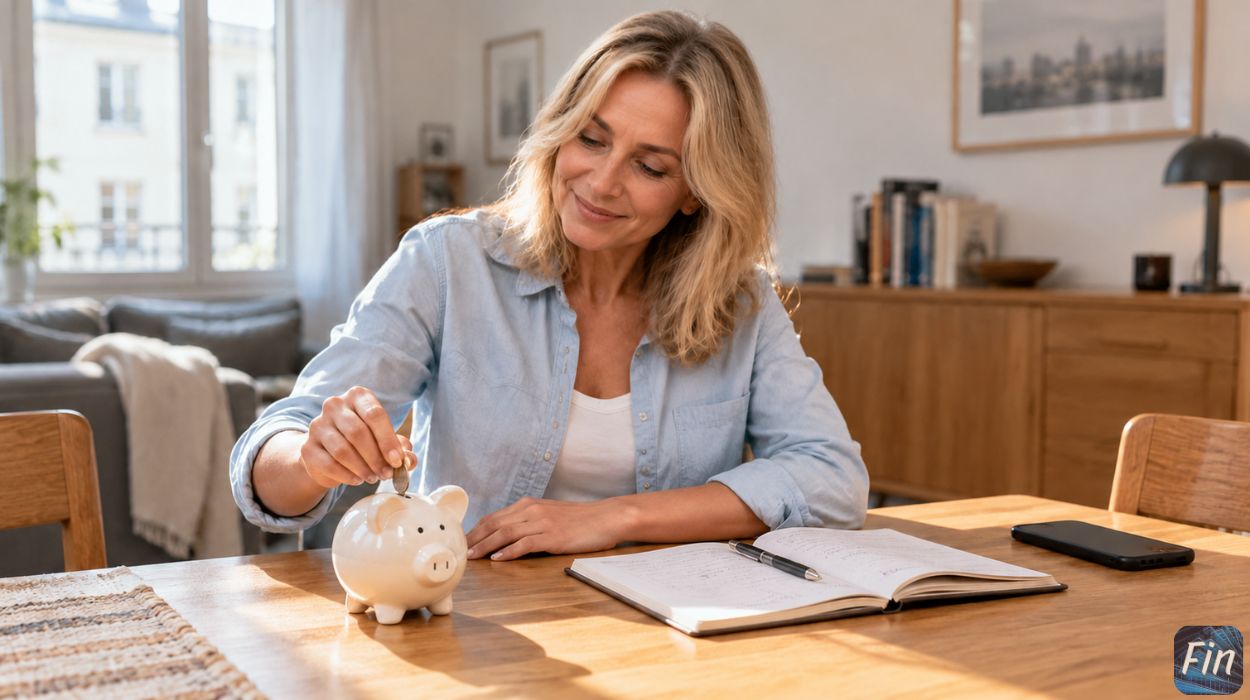
Über das Sparen
Manchen fällt das Sparen leichter, weil ihnen nach den notwendigen Ausgaben mehr Geld übrig bleibt. Anderen hilft die Gewohnheit, einen Teil ihres Gehalts zurückzulegen. Fehlende Ersparnisse sagen deshalb wenig darüber aus, wie gut jemand mit Geld umgehen kann. Selbst bei ähnlichem Einkommen können die finanziellen Spielräume sehr unterschiedlich sein. Um diese Unterschiede zu verstehen, lohnt sich ein Blick auf unsere Kaufentscheidungen – und darauf, was für später übrig bleibt.
Das Wichtigste zum Sparen
- Sparen bedeutet, einen Teil des Geldes für später zurückzulegen, statt ihn sofort auszugeben.
- Fehlende Ersparnisse können auf hohe Lebenshaltungskosten zurückzuführen sein und müssen kein Zeichen von Verschwendung sein.
- Ein höheres Einkommen führt nicht automatisch zu mehr Ersparnissen, wenn gleichzeitig die Fixkosten steigen.
- Ein Dauerauftrag erspart Dir die Entscheidung, ob Du diesen Monat wieder Geld zurücklegen möchtest.
- Für eine jährliche Zahlung von 600 Euro musst Du monatlich 50 Euro zurücklegen.
- Ein erstes Sparziel, etwa eine Rücklage von 500 Euro, sollte zu Deinem finanziellen Spielraum passen.
Was bedeutet Sparen?
Sparen bedeutet, einen Teil des Geldes für später zurückzulegen, statt ihn sofort auszugeben. Du kannst auf eine bestimmte Anschaffung sparen oder eine Rücklage für einen finanziell schwierigeren Monat bilden. Das Geld bleibt liegen, bis Du es brauchst.
Im Alltag sprechen wir auch vom Sparen beim Einkaufen, wenn wir etwas günstiger bekommen. Das ist allerdings etwas anderes. Zahlst Du für Schuhe 20 Euro weniger, senkst Du zunächst Deine Ausgaben. Gibst Du die Differenz gleich für weitere Einkäufe aus, wachsen Deine Ersparnisse dadurch nicht. Muss zurückgelegtes Geld jahrelang unangetastet bleiben? Nein. Wenn Du für eine Autoreparatur sparst und sie später aus dieser Rücklage bezahlst, erfüllt das Geld seinen Zweck. Es auszugeben bedeutet dann nicht, dass Dein Sparversuch gescheitert ist.
Warum können manche Menschen sparen?
Zunächst muss Geld zum Zurücklegen übrig sein. Wer nach den notwendigen Ausgaben noch 1.000 Euro zur Verfügung hat, besitzt andere Möglichkeiten als jemand mit einem Überschuss von 100 Euro. Dieses einfache Beispiel zeigt, weshalb ein Vergleich der gesparten Beträge täuschen kann. Höhere Ersparnisse bedeuten nicht zwangsläufig mehr Selbstdisziplin.
Doch selbst Menschen mit einer ähnlichen finanziellen Situation können sehr unterschiedlich mit Geld umgehen. Manchen helfen Gewohnheiten aus dem Elternhaus. War das Zurücklegen von Geld selbstverständlich, lässt es sich leichter als fester Bestandteil des Monats betrachten. Finanzielle Gewohnheiten entwickeln sich bereits in der Kindheit und können spätere Entscheidungen beeinflussen. Das bedeutet allerdings nicht, dass Erwachsene sie nicht mehr verändern können.
Auch die Art des Sparens spielt eine Rolle. Wer nach dem Gehaltseingang einen festen Betrag überweist, muss nicht jedes Mal erneut darüber entscheiden. Ein Dauerauftrag auf das Sparkonto nimmt Dir diese wiederkehrende Entscheidung ab. Der Betrag muss allerdings zum Budget passen, damit später genug Geld für die Rechnungen bleibt.
Von außen kann das nach außergewöhnlicher Willenskraft aussehen. Tatsächlich übernimmt eine vorher festgelegte Regel einen Teil der Arbeit. Geld auf einem separaten Konto ist bereits für einen bestimmten Zweck vorgesehen. Dann wird deutlicher, dass ein neues Handy die Rücklage für eine Autoreparatur schmälern würde.
Hilfreich ist außerdem, die eigenen Finanzen zu verstehen. Ein gut gefülltes Konto nach dem Gehaltseingang zeigt noch nicht, wie viel Geld tatsächlich zum Sparen übrig bleibt. Ein Teil davon wird erst später für fällige Rechnungen gebraucht. Wenn Du diese Ausgaben einplanst, kannst Du Dein Sparziel realistischer festlegen. So verringerst Du das Risiko, Geld zurückzulegen, das Du kurz darauf für laufende Kosten wieder abheben musst.
Wer spart, muss sich deshalb nicht jeden Tag etwas versagen. Vielleicht wurde einfach schon vorher festgelegt, welche Ausgaben möglich sind. So passt ein Restaurantbesuch ins Budget, statt jedes Mal das Geld für spätere Ausgaben zu verringern.

Warum können andere Menschen nicht sparen?
Schwierigkeiten beim Sparen können entstehen, weil kein Geld übrig bleibt, aber auch durch die Planung der Ausgaben. Bei schwankendem Einkommen vermittelt ein höherer Geldeingang schnell das Gefühl, sich mehr leisten zu können. Ein Teil davon wird jedoch in einem schwächeren Monat gebraucht. Gibst Du alles sofort aus, fehlt später möglicherweise Geld für notwendige Ausgaben.
Nicht jeder hat noch Spielraum, seine Kosten zu senken. Du kannst auf Snacks unterwegs verzichten und das gesparte Geld anschließend für höhere Heizkosten benötigen. Fehlende Ersparnisse sind dann kein Zeichen von Verschwendung. Sie zeigen, wie wenig Abstand zwischen Deinem Einkommen und den notwendigen Ausgaben liegt.
Manchmal besteht der finanzielle Überschuss nur auf dem Papier. In Deiner Monatsplanung fehlt die Versicherung, weil Du sie einmal jährlich bezahlst. Sobald der Beitrag fällig wird, greifst Du auf Deine Ersparnisse zurück. Du denkst: „Ich kann einfach nicht sparen“, obwohl eine vorhersehbare Ausgabe in der Planung fehlte. Vielleicht passte der monatliche Sparbetrag durchaus zu Deinen üblichen Kosten – nur der Blick auf das gesamte Jahr fehlte.
Anders sieht es aus, wenn ein sofort verfügbarer Kauf wichtiger wird als das Geld für später. Du siehst einen reduzierten Fernseher und stellst Dir gleich vor, wie Du Filme auf dem größeren Bildschirm anschaust. Eine finanzielle Rücklage weckt keine ebenso greifbare Vorstellung. Schnell überzeugst Du Dich davon, mit dem nächsten Gehalt anzufangen... doch dann wartet vielleicht schon das nächste verlockende Angebot.
Manchmal werden auch die Ausgaben anderer zum Maßstab. Freunde planen einen teureren Urlaub, also suchst Du ebenfalls nach ähnlichen Reisen. Du weißt allerdings nicht, wie lange sie dafür gespart haben oder ob sie die Reise aus ihren Ersparnissen bezahlen. Du siehst nur die Buchung und leitest daraus ab, was Du Dir ebenfalls leisten können solltest.
Löst ein höheres Einkommen das Problem? Es kann Deinen Spielraum vergrößern, legt aber keine Ausgabengrenze für Dich fest. Wenn Du nach einer Gehaltserhöhung eine neue feste Zahlungsverpflichtung eingehst, ist das zusätzliche Geld bereits verplant. Dein Gehalt steigt, während Dein finanzieller Puffer ähnlich klein bleiben kann.
Ein zu ehrgeiziger Anfang kann ebenfalls zum Hindernis werden. Du beschließt, monatlich 500 Euro zu sparen, obwohl Dir nach den notwendigen Ausgaben meistens nur etwa 300 Euro bleiben. Nach einigen Wochen hebst Du einen Teil wieder ab und hältst Deinen Sparversuch für gescheitert. Dabei war möglicherweise der angesetzte Betrag zu hoch, statt dass Dir die Fähigkeit zum Sparen fehlt. Prüfe deshalb, ob Deine täglichen Entscheidungen das Problem sind oder ob Dein Plan von Anfang an Deinen finanziellen Spielraum überstieg.
Wie kannst Du lernen, Geld zu sparen?
Prüfe zunächst, ob in Deinem Budget tatsächlich Geld übrig bleibt. Sieh Dir die Ausgaben mehrerer Monate an und berücksichtige auch jährliche Zahlungen. Lege erst danach Deinen Sparbetrag fest. Er sollte Dir genug Geld für notwendige Ausgaben lassen, ohne dass Du vor dem nächsten Gehalt etwas leihen musst.
Für den Anfang kannst Du Dir ein überschaubares Ziel setzen, etwa eine Rücklage von 500 Euro. Das ist ein Beispiel, kein vorgeschriebener Mindestbetrag. Ein Sparziel, das zu Deiner Situation passt, kann Dir helfen, motiviert zu bleiben. Außerdem erkennst Du Deine Fortschritte leichter, wenn Du weißt, welchen Betrag Du erreichen möchtest.
Und was hilft gegen Spontankäufe? Lass Dir Zeit, bevor Du etwas bezahlst, dessen Kauf Du nicht geplant hattest. Du kannst die Entscheidung am nächsten Tag noch einmal überdenken. Dann prüfst Du, ob Du die Sache weiterhin brauchst und aus welchem Teil Deines Budgets Du sie bezahlen kannst.
Nutze einen Monat, in dem Dein Plan nicht aufgegangen ist, als Hinweis. War Dein Sparbetrag zu hoch, setze ihn niedriger an. Fehlte Geld wegen einer übersehenen Zahlung, berücksichtige sie beim nächsten Mal. So passt Du Deinen Sparplan an, statt Dir jedes Mal einen völligen Neuanfang vorzunehmen.
Auch kleine Veränderungen können Dir helfen, an Deinem Plan festzuhalten:
- Lege Geld für jährliche Zahlungen separat zurück. Für eine Versicherung mit einem Jahresbeitrag von 600 Euro sparst Du monatlich 50 Euro an. So musst Du nicht kurz vor dem Zahlungstermin den gesamten Betrag aufbringen.
- Verringere Kaufanreize. Schalte Benachrichtigungen von Shops aus, wenn Du dadurch Dinge kaufst, die Du vorher nicht gebraucht hast.
- Prüfe Deine kostenpflichtigen Abos. Kündigst Du einen ungenutzten Dienst, kannst Du den frei werdenden Betrag zum Sparen verwenden.
- Lege einen Teil Deiner Gehaltserhöhung zurück. Entscheide vor einer Erhöhung Deiner Ausgaben, wie viel vom zusätzlichen Einkommen Du sparen möchtest.
- Sprecht über gemeinsame Ausgaben. Wenn Du Dein Budget mit jemandem teilst, vereinbart ein gemeinsames Sparziel und einen Betrag, den Ihr dafür zurücklegen könnt.
- Lege fest, wann Du Deine Rücklage nutzt. Eine kaputte Waschmaschine kann ein guter Grund sein, darauf zurückzugreifen. Ein Sonderangebot für ein Gerät, das bei Dir noch funktioniert, muss dagegen kein Anlass sein.

Fazit
Wie gut Du sparen kannst, zeigt sich daran, ob Du Deinen eigenen Plan einhalten kannst – nicht am Kontostand Deiner Freunde. Schon 100 Euro zurückzulegen kann mehr Mühe kosten als für jemand anderen das Sparen von 1.000 Euro. Bevor Du das Sparen für Dich abschreibst, prüfe deshalb, an welcher Stelle Dein Plan nicht zu Deinem Alltag passt. Manchmal reicht es, eine bisher übersehene Zahlung einzuplanen. Wenn jedoch das gesamte Einkommen für notwendige Ausgaben gebraucht wird, löst der Verzicht auf kleine Einkäufe das Problem nicht.
Geld sparen – Fragen und Antworten
Warum können manche Menschen sparen und andere nicht?
Die Unterschiede hängen sowohl von der finanziellen Situation als auch von erlernten Gewohnheiten ab. Auch die Ausgabenplanung spielt eine Rolle, besonders bei Zahlungen, die nur gelegentlich anfallen.
Bedeuten fehlende Ersparnisse, dass man schlecht mit Geld umgeht?
Nein, denn notwendige Lebenshaltungskosten können das gesamte Einkommen aufbrauchen, sodass nichts zum Zurücklegen übrig bleibt.
Mit welchem Betrag sollte ich anfangen zu sparen?
Beginne mit einem Betrag, den Du zurücklegen kannst, ohne Dir anschließend Geld für notwendige Ausgaben leihen zu müssen. Ein erstes Ziel könnten beispielsweise 500 Euro Rücklage sein, doch das ist kein vorgeschriebener Mindestbetrag.
Sollte ich direkt nach dem Gehaltseingang Geld zurücklegen?
Das hilft Dir, Ersparnisse von Geld für laufende Ausgaben zu trennen, sofern genug für Deine notwendigen Ausgaben auf dem Konto bleibt.
Warum habe ich trotz Gehaltserhöhung keine Ersparnisse?
Höhere Ausgaben oder eine neue Zahlungsverpflichtung können das zusätzliche Einkommen aufbrauchen. Dann bleibt trotz des höheren Gehalts kein größerer Überschuss.
Wie berücksichtige ich jährliche Zahlungen beim Sparen?
Teile den Jahresbetrag durch zwölf und lege den entsprechenden Betrag jeden Monat zurück.
Ist mein Sparversuch gescheitert, wenn ich zurückgelegtes Geld ausgebe?
Nein, sofern Du das Geld für den vorgesehenen Zweck nutzt, etwa eine notwendige Autoreparatur. Eine finanzielle Rücklage ist genau für solche Ausgaben gedacht.
Quellen
- Financial habits and norms, https://www.consumerfinance.gov/consumer-tools/educator-tools/youth-financial-education/learn/financial-habits-norms/
Möchtest Du weiterlesen? In diesen Artikeln findest Du weitere Anregungen und andere interessante Themen:




Kommentar schreiben